
Parlamento de 2027 herdará mudanças tributárias em andamento
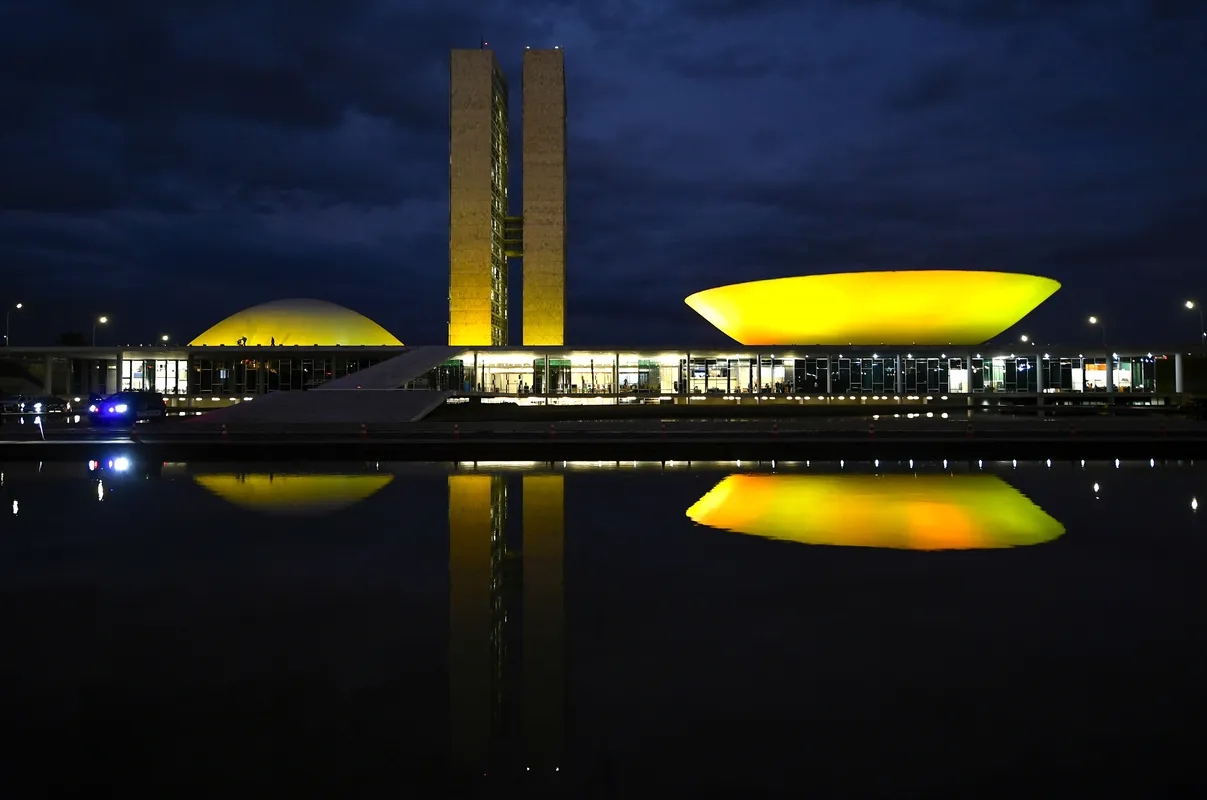
Os deputados e senadores eleitos, que tomarão posse em 1º de fevereiro de 2027, enfrentarão uma agenda econômica que já tem etapas definidas e outras ainda pendentes. A Emenda Constitucional nº 132/2023 e as Leis Complementares nº 214/2025 e nº 227/2026 definiram um cronograma de implementação da reforma tributária que seguirá em frente mesmo sem nova votação do Congresso.
Em 2027, a Contribuição sobre Bens e Serviços (CBS), de competência federal, substituirá PIS e Cofins, enquanto o Imposto sobre Bens e Serviços (IBS), administrado por estados e municípios, começará a ser cobrado com alíquota provisória de 0,1%. A alíquota do Imposto sobre Produtos Industrializados (IPI) será zerada para a maior parte dos produtos, mantida a Zona Franca de Manaus. A substituição do ICMS e do ISS pelo IBS terá início em 2029 e seguirá gradualmente até 2032, com conclusão prevista para 2033.
Papel do Executivo e do Legislativo na implementação
O presidente eleito poderá influenciar a forma de operacionalização do novo sistema tributário, propor alterações e usar veto sobre projetos aprovados. Segundo o economista Haroldo da Silva, presidente do Conselho Regional de Economia de SP (Corecon-SP), o chefe do Executivo não pode, no entanto, suspender unilateralmente regras previstas na Constituição ou em leis complementares — cabendo ao Congresso decidir o quanto da reforma será preservado, ajustado ou modificado.
Alterações sugeridas em debates eleitorais já incluem propostas como a extinção do “split payment” — mecanismo previsto para se tornar obrigatório em 2028 nas operações entre empresas, que separa automaticamente o valor dos impostos no pagamento — mudança que exigiria também atuação legislativa.
Vetos à Lei Complementar 227/2026 e itens em aberto
A Lei Complementar 227/2026 foi sancionada com 13 vetos presidenciais. Esses vetos não perdem validade com a troca de legislaturas, de modo que o Congresso que assumir em 2027 herdará a decisão sobre cada um deles. A derrubada de vetos exige pelo menos 257 votos na Câmara e 41 no Senado, contados separadamente; se não houver votação, os trechos vetados permanecem afastados da lei.
Entre os pontos em aberto está a opção, prevista originalmente pelo Congresso, de permitir que municípios e o Distrito Federal autorizem o pagamento do Imposto sobre Transmissão de Bens Imóveis (ITBI) no ato da escritura, possivelmente com alíquota menor — trecho que foi vetado. Outro veto retirou da redução de 60% nas alíquotas de CBS e IBS os alimentos líquidos à base de vegetais, embora a lei tenha mantido o desconto para leite fermentado, bebidas e compostos lácteos. Há também vetos relacionados a benefícios fiscais para Sociedades Anônimas do Futebol (SAFs).
Decisão exclusiva do Senado sobre ITCMD
Os senadores terão ainda a responsabilidade de fixar o limite máximo nacional do Imposto sobre Transmissão Causa Mortis e Doação (ITCMD). A legislação atual limita a alíquota máxima a 8%. O Projeto de Resolução do Senado nº 57/2019 propõe elevar esse teto para 16%; a definição depende apenas do Senado, sem necessidade de votação na Câmara ou sanção presidencial. Mesmo assim, isso não determina automaticamente a alíquota aplicada em cada estado, que continuará sendo definida por legislação estadual, bem como as faixas de incidência e eventuais isenções.
A Lei Complementar 227/2026 também uniformizou a base de cálculo do ITCMD pelo valor de mercado, o que pode significar aumento do imposto em Estados que anteriormente adotavam valores venais de IPTU inferiores ao preço de mercado.
Desoneração da folha e impacto sobre empresas
Fora da reforma do consumo, o Congresso poderá decidir sobre a prorrogação da desoneração da folha de salários. A Lei nº 14.973/2024 determinou o retorno gradual da contribuição previdenciária patronal para 17% em 2027, com as empresas de 17 setores recolhendo 15% sobre salários e uma parcela reduzida da Contribuição Previdenciária sobre a Receita Bruta (CPRB). Em 2028, a CPRB será extinta e a contribuição sobre a folha voltará a 20%, salvo aprovação de nova lei que prorrogue o benefício.
Do ponto de vista legal, uma lei ordinária seria suficiente para alterar o calendário, mas a prorrogação reduziria arrecadação e exigiria estimativa do impacto fiscal e medidas compensatórias, com espaço no Orçamento de 2028. Especialistas alertam que a decisão, na prática, precisará ser tomada durante a elaboração do projeto orçamentário, idealmente em outubro ou novembro de 2027.
Emendas parlamentares e Orçamento de 2027
Os deputados e senadores eleitos terão também papel na indicação do destino das emendas individuais e de bancada já reservadas no Projeto de Lei Orçamentária Anual (PLOA) de 2027. O PLOA destinou R$ 44,8 bilhões a emendas individuais e de bancada; esse montante pode ser acrescido de recursos para emendas das comissões durante a tramitação.
A alocação dessas verbas influencia investimentos em hospitais, obras, equipamentos e repasses a estados e municípios, e reduz a parcela do Orçamento destinada a despesas discricionárias como universidades, infraestrutura e pesquisa, na medida em que as regras fiscais limitam o total de gastos.
Decisões podem começar antes da posse
Negociações e votações relevantes podem ocorrer antes mesmo da nova legislatura assumir. A Medida Provisória nº 1.394/2026, que proibiu plataformas de apostas e entrou em vigor em 25 de setembro de 2026, precisa ser aprovada pela Câmara e pelo Senado até 23 de novembro de 2026 para se tornar lei em caráter definitivo. A MP foi acompanhada por projeto que tipifica condutas penais relacionadas ao mercado de apostas — regras que não podem ser definidas por medida provisória — e a votação caberá à legislatura atual, embora o próximo governo possa participar das negociações eleitorais e parlamentares.
As decisões do Congresso de 2027, portanto, terão impacto direto sobre tributos, custos empresariais e o uso de recursos públicos, em um processo que combina medidas já em curso e pontos que dependem de nova votação legislativa.
Fonte: G1