
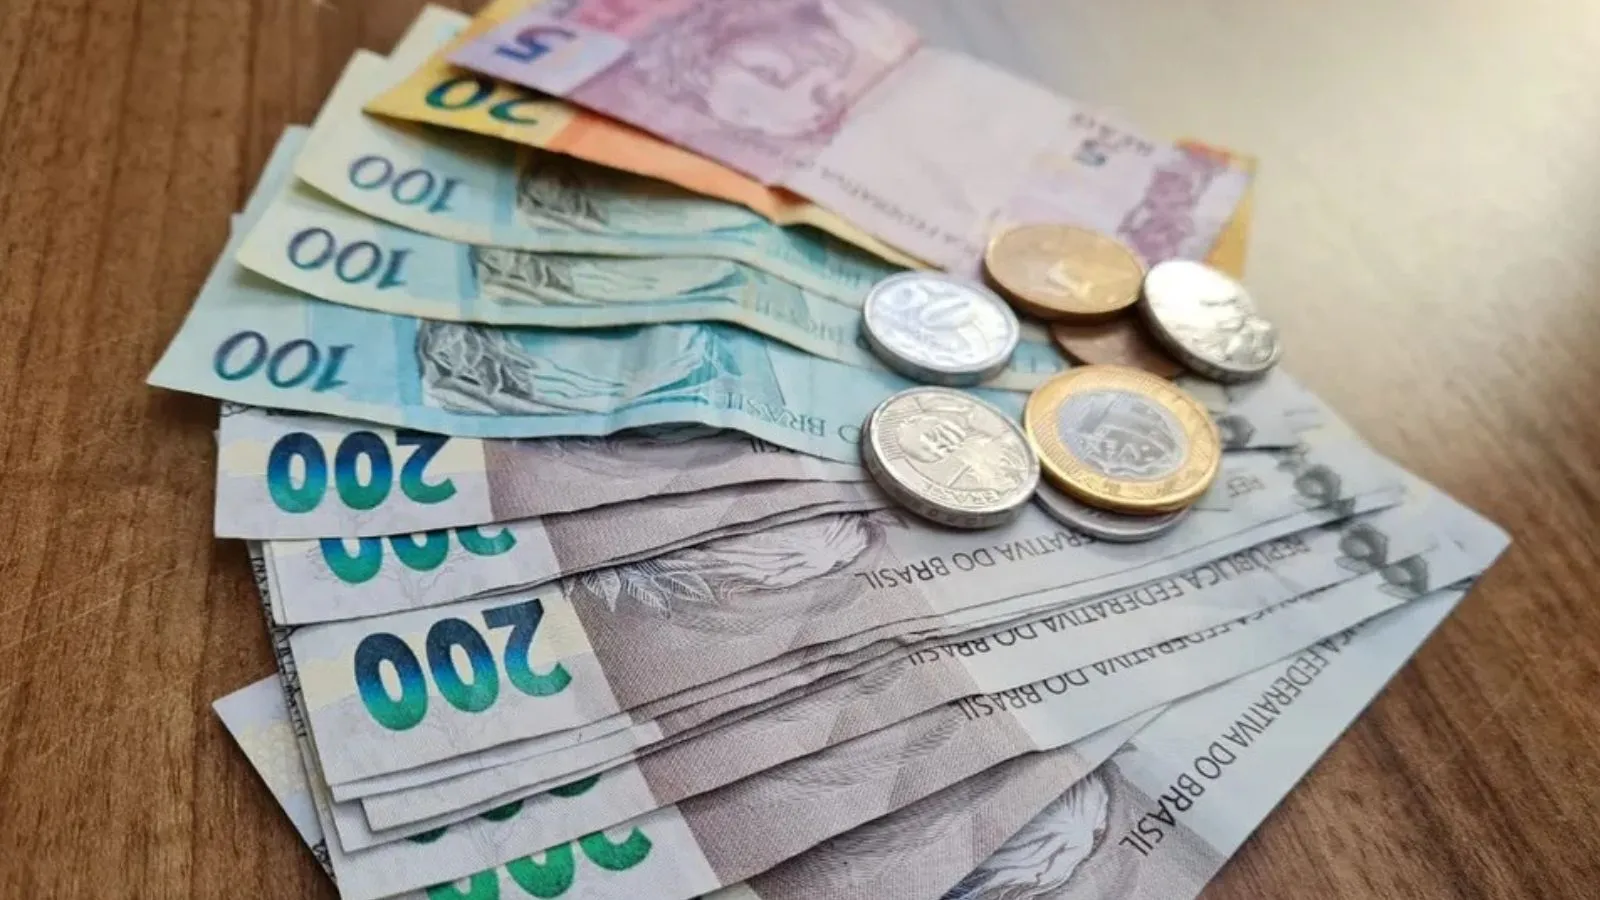
Quem e o que: Uma sondagem da Allianz, realizada em maio de 2026 em parceria com a Ipsos, indica que quatro em cada dez brasileiros (40%) dizem não conseguir poupar ou investir. O número é superior à média mundial, que ficou em 32%. Além disso, 8% dos entrevistados no Brasil relataram não ter renda própria.
Quando e onde: Os dados sobre capacidade de poupança foram coletados em maio de 2026. Em um estudo complementar divulgado em junho, chamado Personal Worries, a Allianz investigou as principais áreas de preocupação da população.
Por que é difícil poupar: O levantamento aponta que a impossibilidade de formar reserva está ligada ao peso das despesas básicas, ao endividamento e aos juros altos. Moradia, alimentação, transporte e contas domésticas consomem grande parte da renda, e, quando o orçamento é apertado, sobra pouco ou nada para economizar.
Segundo a pesquisa, 18% dos brasileiros enfrentam muita dificuldade para atender às necessidades básicas, enquanto 28% conseguem, mas com dificuldade. O professor Marcos Piellusch, da FIA Business School, destaca que, para parcela expressiva da população, a restrição de renda é o fator principal: a remuneração mal cobre gastos essenciais e, por isso, não há margem para poupar.
Dívidas e juros: O estudo ressalta que o endividamento amplia o problema: parte do salário é comprometida com o pagamento de juros. Com a Selic em 13,75% ao ano e cerca de oito em cada dez famílias com algum tipo de dívida, os custos do crédito tornam-se um peso adicional no orçamento.
Preocupações pessoais: No levantamento Personal Worries, publicado pela Allianz em parceria com a Ipsos, saúde foi citada por 58% dos entrevistados como motivo de preocupação; finanças, por 50%; segurança, 37%; trabalho e carreira, 32%; e futuro, 31%.
Hábitos e organização financeira: Para quem tem alguma folga no orçamento, a falta de organização também é apontada como empecilho. Práticas como poupar apenas o que sobra ao final do mês, compras parceladas frequentes e uso contínuo do cartão de crédito podem comprometer renda futura. O fenômeno de aumentar o padrão de consumo quando a renda sobe — chamado por Piellusch de “inflação do estilo de vida” — também reduz a capacidade de formar reserva.
Diferenças por geração: A pesquisa mostra variação por faixa etária: metade dos entrevistados da geração Baby Boomer (50%) disse não conseguir poupar no momento, ante 38% entre os Millennials. Piellusch observa que os Millennials, em fase de maior acumulação e com mais acesso a plataformas digitais, tendem a poupar mais, enquanto os Baby Boomers enfrentam redução de renda após a aposentadoria e maiores gastos com saúde.
Orientações para começar a poupar e para quem está endividado: A recomendação do professor inclui registrar todas as despesas por um ou dois meses para identificar vazamentos no orçamento, revisar assinaturas e tarifas, e separar um valor assim que o salário cair na conta, mesmo que pequeno. Sugere também destinar recursos extras — como 13º salário e restituição do IR — para iniciar a reserva. A orientação é manter o dinheiro reservado em aplicação segura com liquidez diária, separada da conta corrente, visando inicialmente juntar o equivalente a um mês de despesas essenciais e, depois, ampliar para três a seis meses.
Para quem já tem dívidas, a prioridade deve ser quitar os débitos mais caros, como o rotativo do cartão de crédito e o cheque especial, cujos juros podem ultrapassar 400% ao ano. Piellusch recomenda reservar uma quantia pequena para imprevistos enquanto se destina o restante ao pagamento das dívidas mais onerosas, além de considerar renegociação ou troca por crédito mais barato.
Alternativas de investimento: Como alternativa para quem busca formas de guardar, a reportagem menciona que investimentos em renda fixa podem ser uma opção para quem quer poupar.
Fonte: G1