
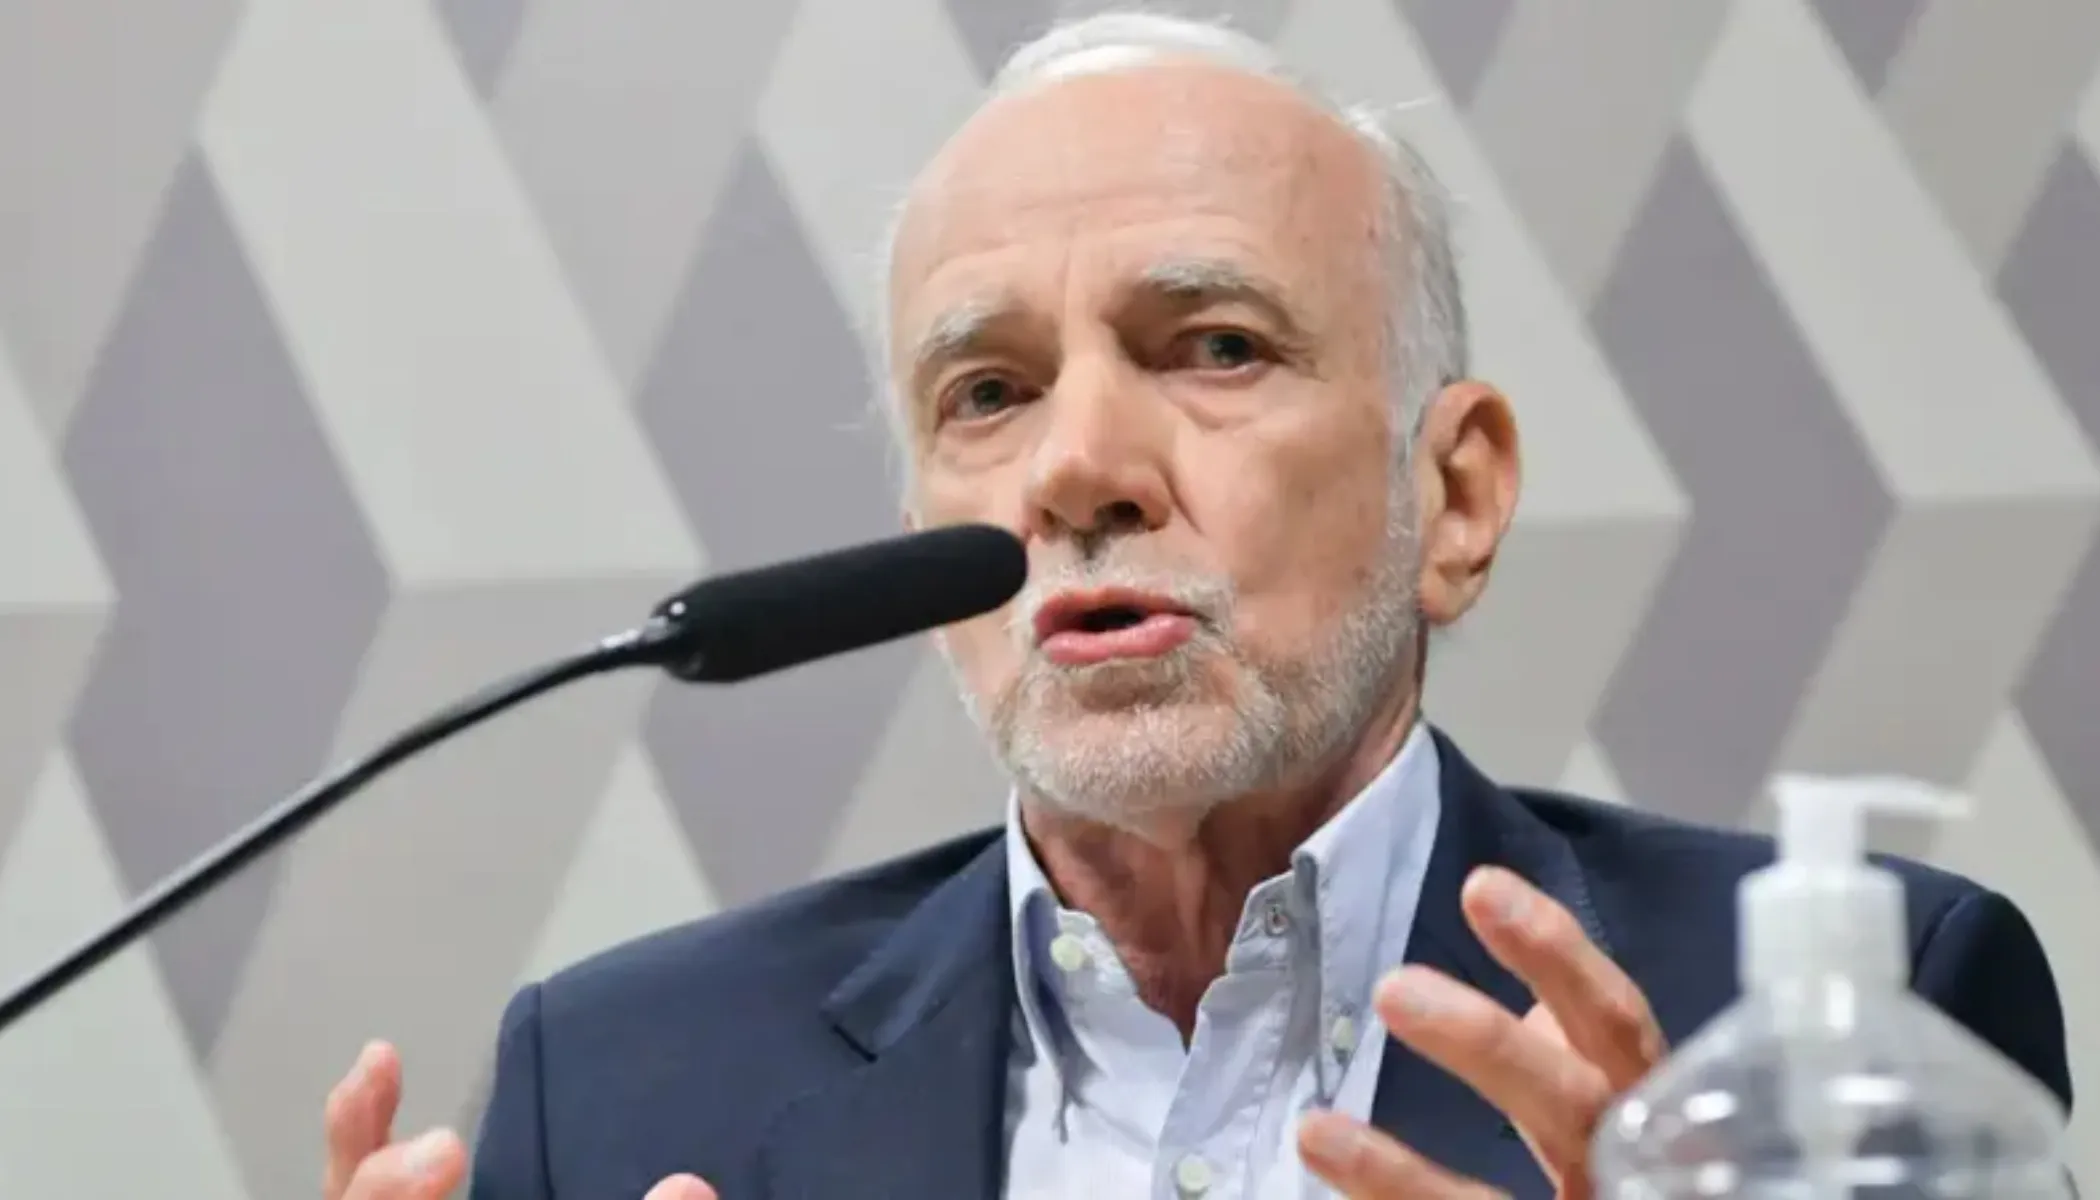
Quem: O economista André Lara Resende, ex-presidente do BNDES e ex-diretor do Banco Central, formulador do Plano Real.
O que: Lara Resende negou ter conversado com o presidente Luiz Inácio Lula da Silva e afirmou que a versão sobre encontro foi plantada para “queimar” a pessoa que defendeu sua proposta de criar um Conselho Fiscal e Monetário Nacional (CFMN). O economista explicou a proposta e respondeu às críticas recebidas após a repercussão de um artigo publicado em sua newsletter no Substack, em meados de setembro de 2026.
Quando e onde: Em entrevista à BBC News Brasil em 5 de novembro de 2026, ele comentou a repercussão do texto que passou a pautar o debate econômico após a deputada federal Gleisi Hoffmann compartilhar o artigo em 28 de outubro de 2026.
Proposta e argumentos centrais
Lara Resende propõe criar o CFMN para funcionar ao lado do Banco Central e estabelecer metas de longo prazo — acima de cinco anos — para a política monetária e fiscal, com o objetivo de coordenar expectativas sobre a taxa básica de juros e a trajetória fiscal. Segundo ele, o principal problema das contas públicas brasileiras é o custo do serviço da dívida decorrente de uma Selic “extraordinariamente alta” e não, prioritariamente, o gasto público. Ele citou que, em 2025, o déficit foi de 0,48% do PIB, segundo o Tesouro Nacional, e que o déficit primário costuma ficar entre 0,5% e 0,7% do PIB.
Repercussão e críticas
Após a divulgação do artigo, parte do mercado e setores da oposição interpretaram a proposta como tentativa de reduzir juros por meio de perda de autonomia do Banco Central, especialmente em razão de um trecho em que Lara Resende indicou uma trajetória indicativa — que o BC anunciaria uma redução gradual da Selic ao longo de cerca de 12 meses até patamar próximo de 7,5% ao ano. O próprio economista afirmou, no entanto, que esses números são meramente indicativos e que ritmo e trajetória dependeriam das circunstâncias.
O economista americano John Cochrane, da Hoover Institution, qualificou a proposta como “sofisticada” em nota no Substack, mas ressaltou o caráter teórico e a ausência de precedentes históricos claros. Também houve críticas de economistas mais à esquerda sobre o risco de fuga de capitais e desvalorização do real, o que poderia pressionar a inflação.
Garantias, estrutura e instrumentos
Lara Resende afirmou ser contra tabelamento de juros e disse que o CFMN precisaria ser criado por lei, passando pelo Congresso Nacional, porque o Banco Central não teria autoridade para instituir um órgão com esse status por conta própria. Ele propõe que o conselho inclua o presidente do BC, o ministro da Fazenda, o secretário do Tesouro e dois ou três especialistas, e que funcione como formulador de diretrizes de longo prazo, enquanto o BC manteria autonomia operacional.
Como mecanismo de sustentação da transição, o economista sugeriu que o Banco Central usasse forward guidance para comunicar trajetórias da Selic e da taxa de câmbio, reduzindo o risco de desancoragem de expectativas. Lara argumentou que o Brasil não enfrenta vulnerabilidade externa aguda — citou superávit comercial robusto, ausência de dívida externa e reservas de US$ 370 bilhões — o que, segundo ele, reduziria o risco de saída de capitais e choque cambial.
Riscos e cautelas
O próprio Lara Resende reconheceu o risco de um repique inflacionário de curto prazo na transição para juros mais baixos, principalmente via câmbio, e afirmou que esse efeito deveria ser monitorado. Reforçou que a proposta não é uma imposição autoritária, mas um aperfeiçoamento institucional para evitar um “mau equilíbrio” de juros muito altos e promover um “bom equilíbrio” com juros compatíveis ao crescimento nominal.
Posicionamento político e próximos passos
O economista repetiu que não teve contato com o presidente Lula e que não tem agenda marcada para apresentar a proposta ao governo, acusando que a história sobre reunião foi plantada para prejudicar defensores da ideia. Ele disse ainda que a aceitação prática da medida exigiria credibilidade institucional e um projeto de consolidação fiscal claro por parte do governo.
O artigo original que gerou a controvérsia foi publicado no Substack em meados de setembro e ganhou amplo debate após ser compartilhado nas redes por Gleisi Hoffmann em 28 de outubro de 2026. Nesta semana, o Comitê de Política Monetária (Copom) manteve a Selic em 13,75% ao ano — um ponto de referência nas discussões sobre a proposta.
Fonte: G1