
Quem e o que: O secretário da Receita Federal, Robinson Barreirinhas, anunciou nesta quarta-feira (11) que os dois tributos criados pela reforma tributária — a Contribuição sobre Bens e Serviços (CBS) e o Imposto sobre Bens e Serviços (IBS) — passam a vigorar em janeiro de 2027. O Executivo vai propor ao Congresso Nacional que o recolhimento inicial da CBS seja facultativo e efetuado apenas em fevereiro de 2027, para permitir que empresas ajustem os valores relativos a janeiro no mês seguinte.
O que são a CBS e o IBS: A CBS será um tributo federal destinado a substituir o PIS/Pasep e a Cofins. O IBS, a ser partilhado entre estados e municípios, substituirá o ICMS e o ISS. Ambos integram o novo modelo de Imposto sobre Valor Agregado (IVA) previsto na reforma, cujo objetivo é simplificar a cobrança sobre o consumo.
Fase de testes e compensações: Em 2026, empresas que cumprirem as exigências de informação nas notas fiscais não terão de pagar os novos tributos. Caso haja necessidade de recolhimentos de teste, a legislação prevê percentuais de 0,9% para a CBS e 0,1% para o IBS, com mecanismos de compensação por tributos federais para evitar aumento permanente da carga tributária durante a transição.
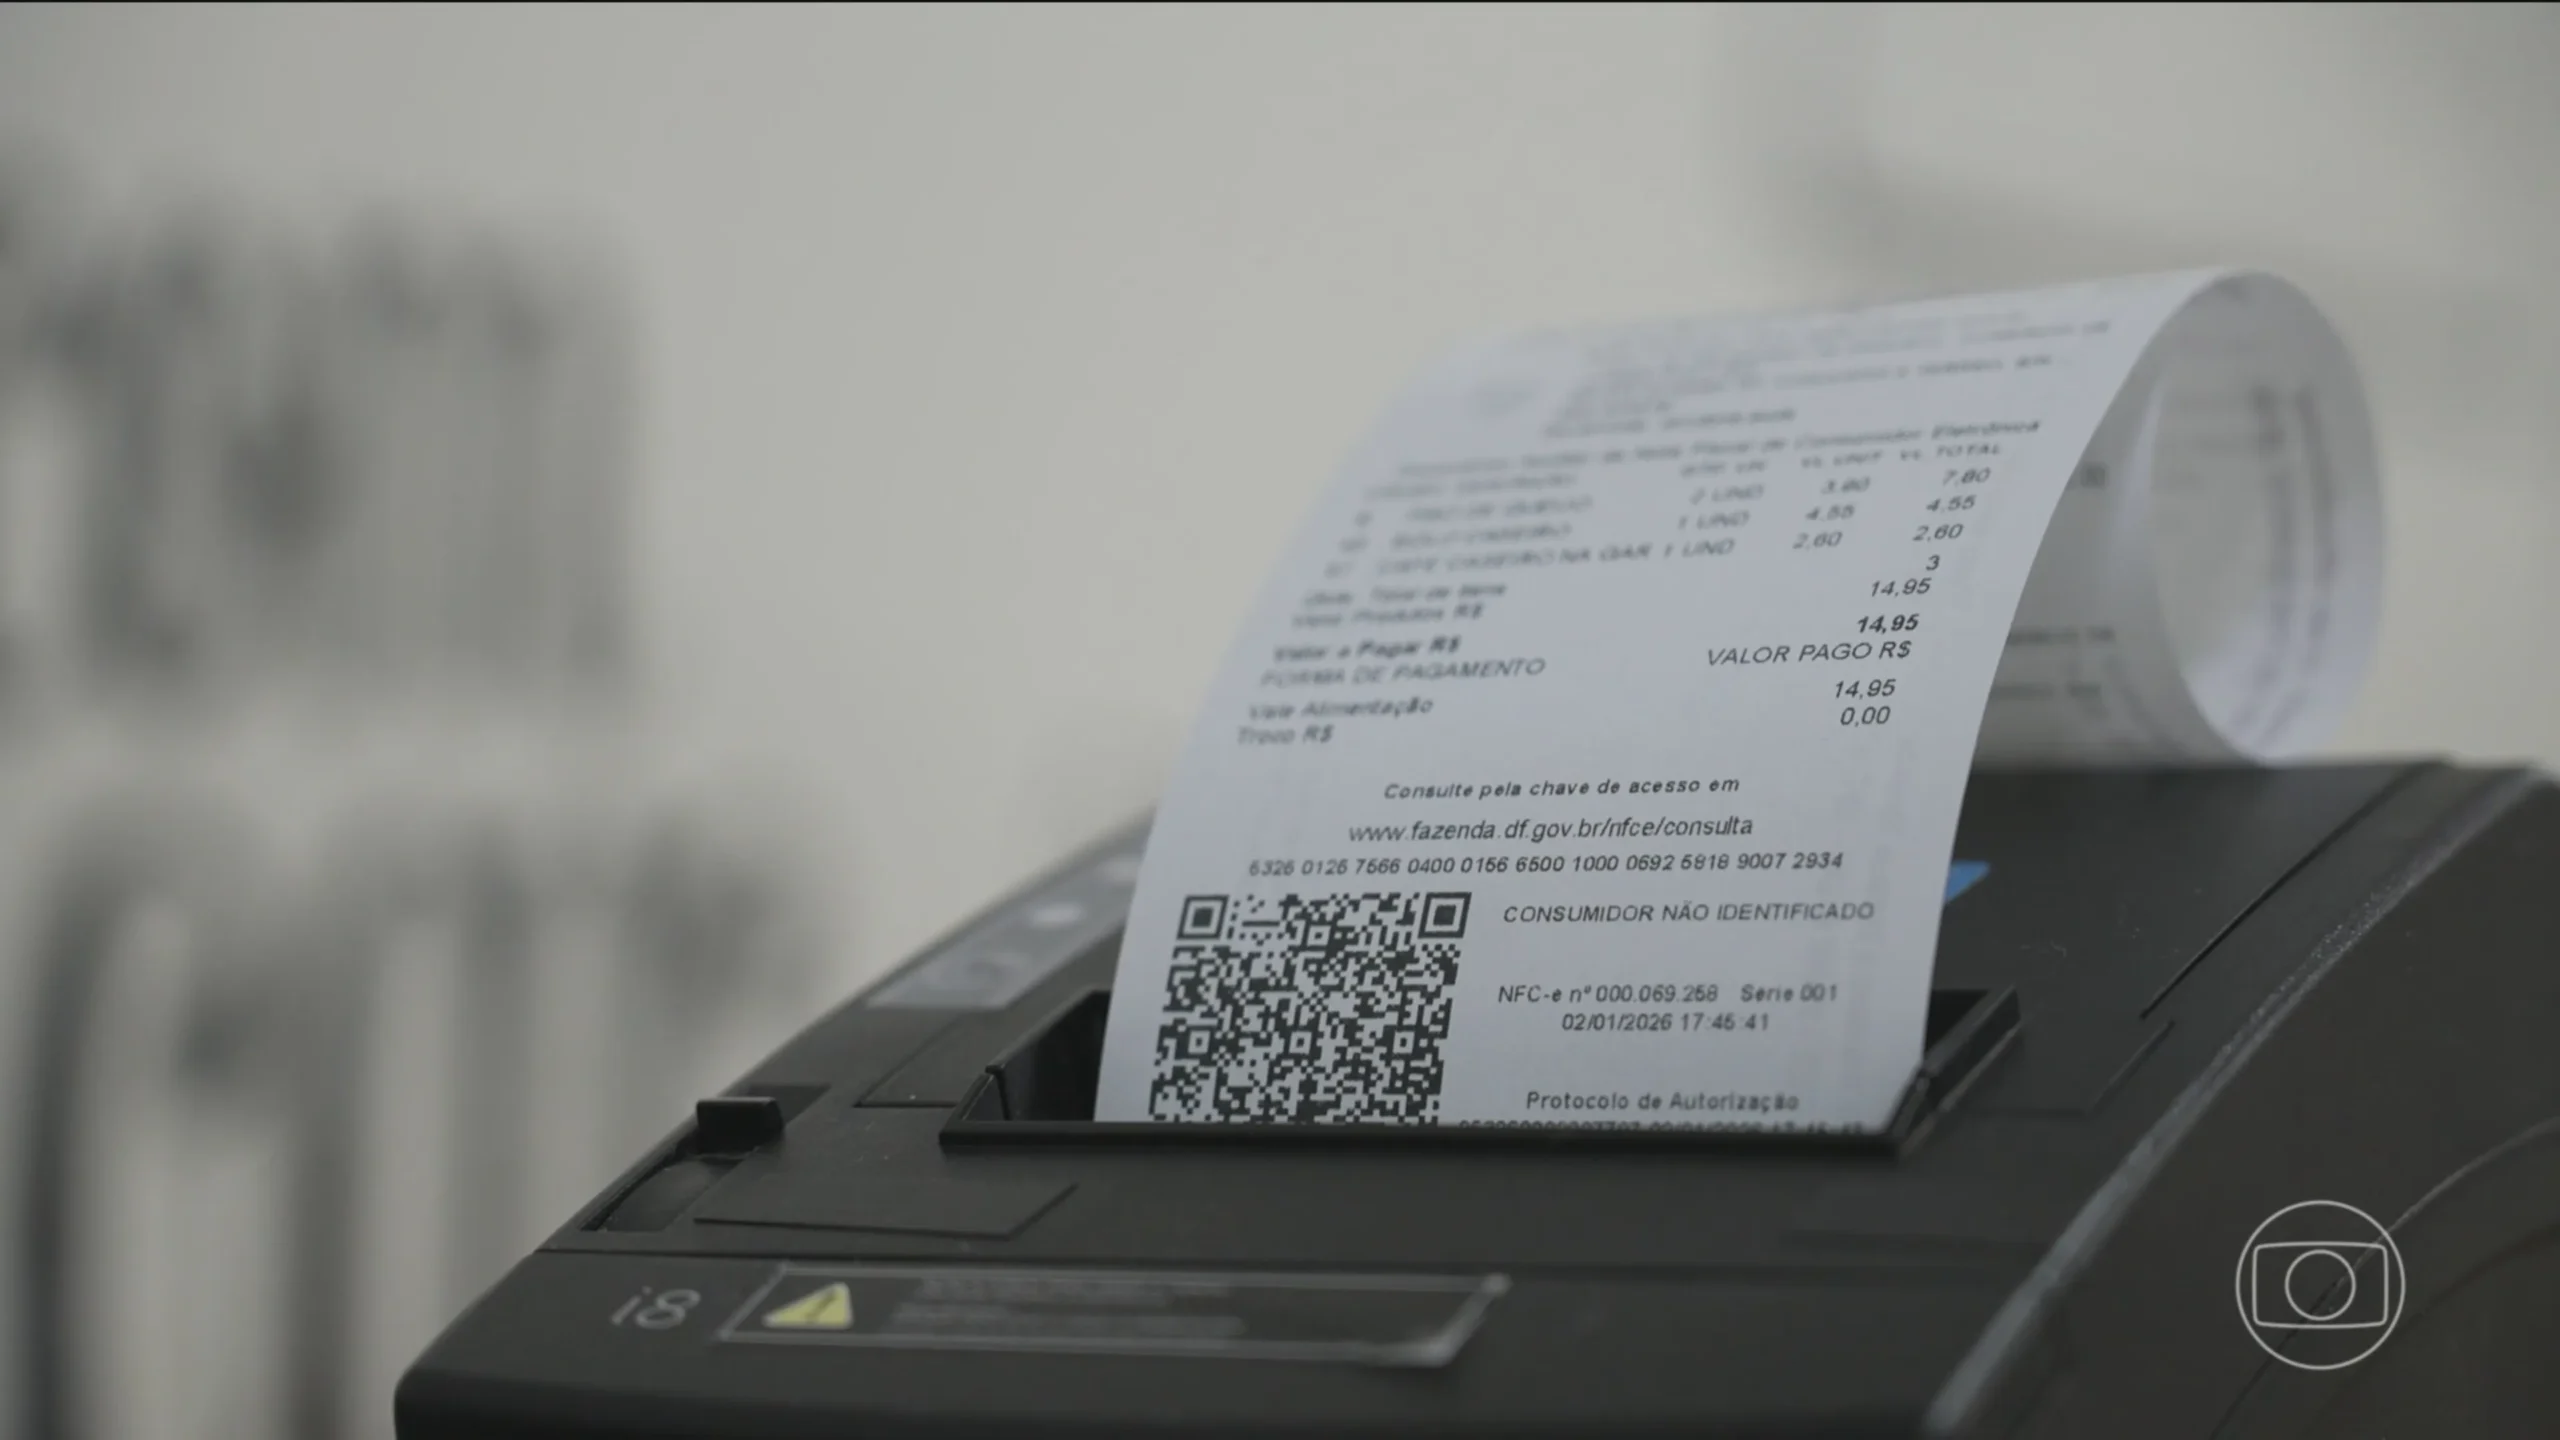
Implementação e documentos afetados: A primeira etapa concentra-se em empresas fora do Simples Nacional que emitem determinados documentos fiscais eletrônicos — como a Nota Fiscal Eletrônica (NF-e), a Nota Fiscal de Consumidor Eletrônica (NFC-e) e o Conhecimento de Transporte Eletrônico (CT-e) —, que passaram a ter campos específicos para registrar dados do IBS e da CBS. O cronograma também inclui documentos de transporte de passageiros, fornecimento de energia e cobrança de pedágios.
Serviços e Simples Nacional: A Nota Fiscal de Serviço Eletrônica (NFS-e) seguiu calendário distinto: a inclusão dos novos campos para grande parte dos serviços tributados pelo ISS começou em 1º de outubro de 2026. Empresas optantes pelo Simples Nacional entram nessa etapa em 1º de janeiro de 2027.
Obrigatoriedade e rejeição de notas: Embora o cronograma esteja em vigor, a Receita Federal e o Comitê Gestor do IBS informaram que, num primeiro momento, a ausência ou inconsistência das informações sobre IBS e CBS não provocará rejeição automática das notas fiscais. Será publicado um Ato Técnico Conjunto para formalizar essa suspensão temporária da obrigatoriedade e atualizar as regras técnicas.
Impactos para empresas: O advogado tributarista Mateus Pontalti, sócio do escritório Feitosa, Rodrigues e Pontalti, destaca que a principal mudança será tecnológica, com necessidade de adequação dos sistemas para gerar os novos leiautes e informar corretamente os dados. No período de adaptação, não haverá aplicação imediata de multas; a Receita notificará o contribuinte para corrigir irregularidades em até 60 dias e, se a regularização ocorrer no prazo, a multa será cancelada.
O que muda para o consumidor: Inicialmente, a principal mudança visível aos consumidores será a forma como os impostos aparecerão nas notas fiscais, com campos destinados ao IBS e à CBS. A substituição completa dos tributos atuais ocorrerá de forma gradual até 2033.
Cronograma da reforma:
3 de agosto de 2026: novas regras para a maioria dos documentos fiscais eletrônicos; 1º de outubro de 2026: inclusão dos novos campos nas NFS-e para a maioria dos serviços; 1º de dezembro de 2026: mudanças para operações de locação de bens e administração de condomínios; 1º de janeiro de 2027: empresas do Simples Nacional passam a informar IBS e CBS nas notas fiscais e entram em vigor a CBS em substituição ao PIS e à Cofins, além do Imposto Seletivo; entre 2029 e 2032: substituição gradual do ICMS e do ISS pelo IBS; 2033: extinção do ICMS e do ISS e funcionamento integral do novo modelo.
As autoridades reforçam que a flexibilização atual é transitória e que, em momento futuro, o preenchimento correto dos campos e o uso dos novos leiautes serão exigidos de forma definitiva.
Fonte: G1