
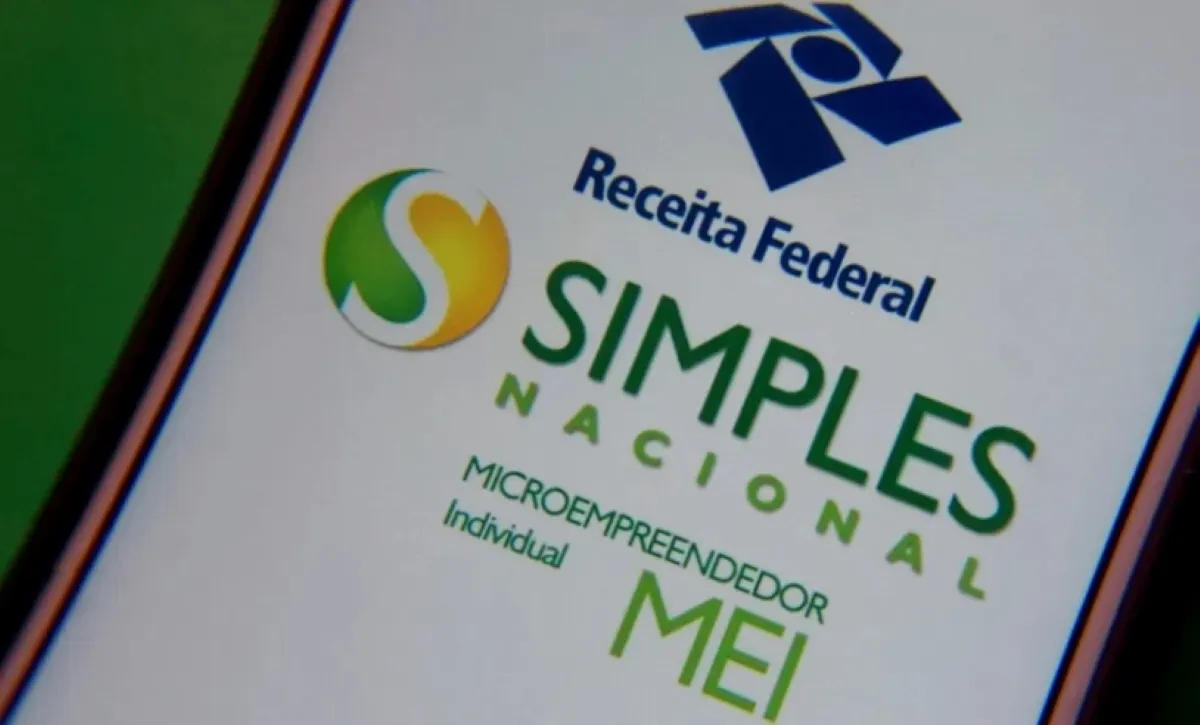
O Congresso Nacional aprovou um projeto que prevê o perdão de débitos de microempreendedores individuais (MEIs) contraídos até 13 de outubro deste ano, além de ampliar o limite anual de faturamento da categoria e possibilitar a contratação de até dois empregados em determinadas condições. Segundo estimativas citadas no texto aprovado, a medida pode beneficiar cerca de 3,6 milhões de MEIs, com dívidas que somam cerca de R$ 12,6 bilhões.
Embora o perdão possa reduzir a pressão imediata sobre o caixa de muitos pequenos negócios, especialistas ouvidos pelo g1 alertam que a iniciativa não resolve os problemas estruturais que levam os empreendedores ao endividamento. Entre os principais fatores identificados estão a dificuldade de acesso a crédito em condições adequadas, a falta de planejamento financeiro e a mistura entre as contas pessoais e as da empresa.
Impacto de curto prazo e causas do endividamento
Para Luis Otávio Leal, sócio e economista-chefe da G5 Partners, medidas que renegociam ou perdoam dívidas tendem a trazer alívio temporário quando não vêm acompanhadas de mudanças na gestão do negócio. Ele destaca a escassez de crédito barato e a carência de educação financeira que leve o empreendedor a separar sua vida pessoal da empresarial como entraves centrais.
Leal aponta que é comum microempreendedores usarem o caixa da empresa para cobrir despesas pessoais — como faturas de cartão ou contas domésticas — e depois recorrerem a empréstimos para manter a atividade, o que compromete simultaneamente as finanças pessoais e do empreendimento. A dificuldade em obter recursos com juros e prazos adequados leva muitos a aceitar financiamentos mais caros, agravando o peso da dívida.
Empreender por oportunidade ou por necessidade
O economista ressalta ainda a diferença entre empreendimentos criados por oportunidade e os abertos por necessidade. Negócios nascidos de oportunidade costumam ter planejamento e visão de longo prazo; os montados por necessidade, muitas vezes, surgem como alternativa imediata de renda e podem ter menor preparo para gerir recursos, organizar despesas e resistir a períodos de baixa.
Leal defende políticas complementares ao perdão de dívidas, como ampliação do acesso a linhas de crédito subsidiadas e maior uso dos serviços do Sebrae para qualificação dos microempreendedores.
Separação das finanças e sinais de alerta
Antonio Maciel, planejador financeiro CFP pela Planejar, afirma que a organização das finanças passa pela separação clara entre o dinheiro da empresa e o da família. Ele recomenda tratar esses recursos como “dois bolsos diferentes” mesmo quando o negócio tem um único proprietário. Maciel exemplifica: se uma empresa fatura R$ 6,5 mil, tem R$ 4 mil em pagamentos e precisa reservar R$ 1 mil para operação futura, restam R$ 1,5 mil. Retirar mais do que esse montante pode comprometer o funcionamento da atividade.
Quando a receita oscila, Maciel indica analisar os últimos três a seis meses para definir uma retirada pessoal sustentável e reservar parte do faturamento em meses melhores para cobrir perdas posteriores. O controle deve englobar registros das vendas, custos, impostos e compromissos do negócio, além do orçamento doméstico limitado ao que é efetivamente transferido ao empreendedor.
Entre os sinais de que as dívidas estão saindo do controle, o planejador cita o uso recorrente do cheque especial, o pagamento parcial da fatura do cartão, a contratação de empréstimos para quitar outros e a dependência do crédito para compras de estoque. Ele ressalta que não basta observar o saldo bancário: é preciso avaliar resultado pós-custos, disponibilidade de caixa, total de dívidas com peso das parcelas e juros, e o volume parado em mercadorias.
Negociação de dívidas
Ao negociar débitos, Maciel orienta identificar quais compromissos são essenciais para manter a operação (tributos, salários, obrigações que podem interromper vendas) e comparar o custo efetivo total (CET) das opções de financiamento. É preciso avaliar o valor total a pagar, o prazo e o impacto das parcelas sobre o fluxo de caixa — uma parcela menor pode significar um custo total maior.
O planejador ilustra com um exemplo: um acordo de 12 parcelas de R$ 320 totaliza R$ 3.840, enquanto outro de 24 parcelas de R$ 230 soma R$ 5.520 — a opção de parcelas menores sai mais cara no total. Para Maciel, a renegociação só se traduz em recuperação quando amplia a capacidade de pagamento e vem acompanhada de correções na gestão, como ajuste de preços, controle de custos e revisão das retiradas pessoais.