
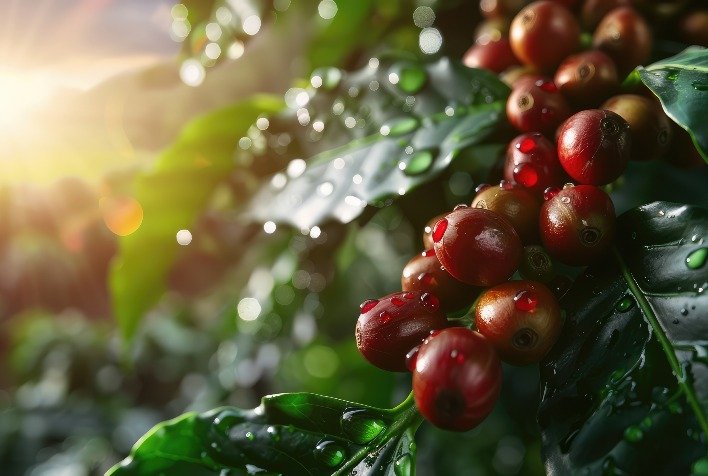
O mercado mundial de café deve observar um alívio na oferta já no terceiro trimestre de 2026, em razão da previsão de safra recorde no Brasil, mas a possibilidade de intensificação do fenômeno meteorológico El Niño eleva o risco de alta dos preços e mantém incertezas para produtores e compradores.
A consultoria StoneX, na 36ª edição do Relatório Trimestral de Perspectivas para Commodities, projeta que a safra brasileira 2026/27 alcance 75,3 milhões de sacas, o que representa um avanço de 20,8% em relação ao ciclo anterior. Esse aumento da produção deve reverter parte do cenário de escassez observado nos últimos anos e gerar um excedente global estimado em cerca de 10 milhões de sacas.
Impactos imadiatos nos preços e na comercialização
Com a aproximação da colheita brasileira, os preços dos cafés arábica e robusta já mostraram desvalorizações nas bolsas internacionais. Contratos futuros recuaram para os níveis mais baixos registrados em mais de um ano, refletindo a expectativa de maior oferta.
Apesar da perspectiva de safra robusta, a colheita no Brasil enfrenta desafios operacionais e climáticos. Condições adversas e um ritmo de comercialização abaixo da média histórica têm sido apontados como fatores que podem reduzir a disponibilidade imediata de café no mercado. Além disso, a queda nos estoques certificados limita a oferta pronta para entrega, o que pode evitar quedas mais acentuadas nos preços.
Contribuição do Vietnã e equilíbrio entre oferta e demanda
O Vietnã, maior produtor mundial de robusta, também é esperado contribuir para o aumento da oferta, com produção estimada em 32,5 milhões de sacas. O crescimento do consumo interno vietnamita pode, porém, equilibrar parte dessa produção e reduzir a pressão descendente sobre os preços globais.
El Niño e a janela crítica para a safra seguinte
Modelos climáticos apontam probabilidade superior a 80% de persistência do El Niño, o que gera preocupação sobre a produção nas principais regiões cafeeiras, incluindo o Brasil e o Sudeste Asiático. Produtores terão atenção especial às condições entre setembro e outubro, período decisivo para a florada e o potencial produtivo da safra 2027/28. Caso ocorram calor excessivo e déficit hídrico, os impactos sobre a produção poderão ser relevantes.
Com a entrada de maior volume de oferta no mercado, a expectativa é de volatilidade elevada nos meses seguintes. Agentes do setor acompanharão de perto a evolução climática e os reflexos sobre a produção futura, enquanto a maior disponibilidade tende a oferecer alívio temporário aos preços.