
Parcelamento amplia consumo, mas exige cuidado com custo total
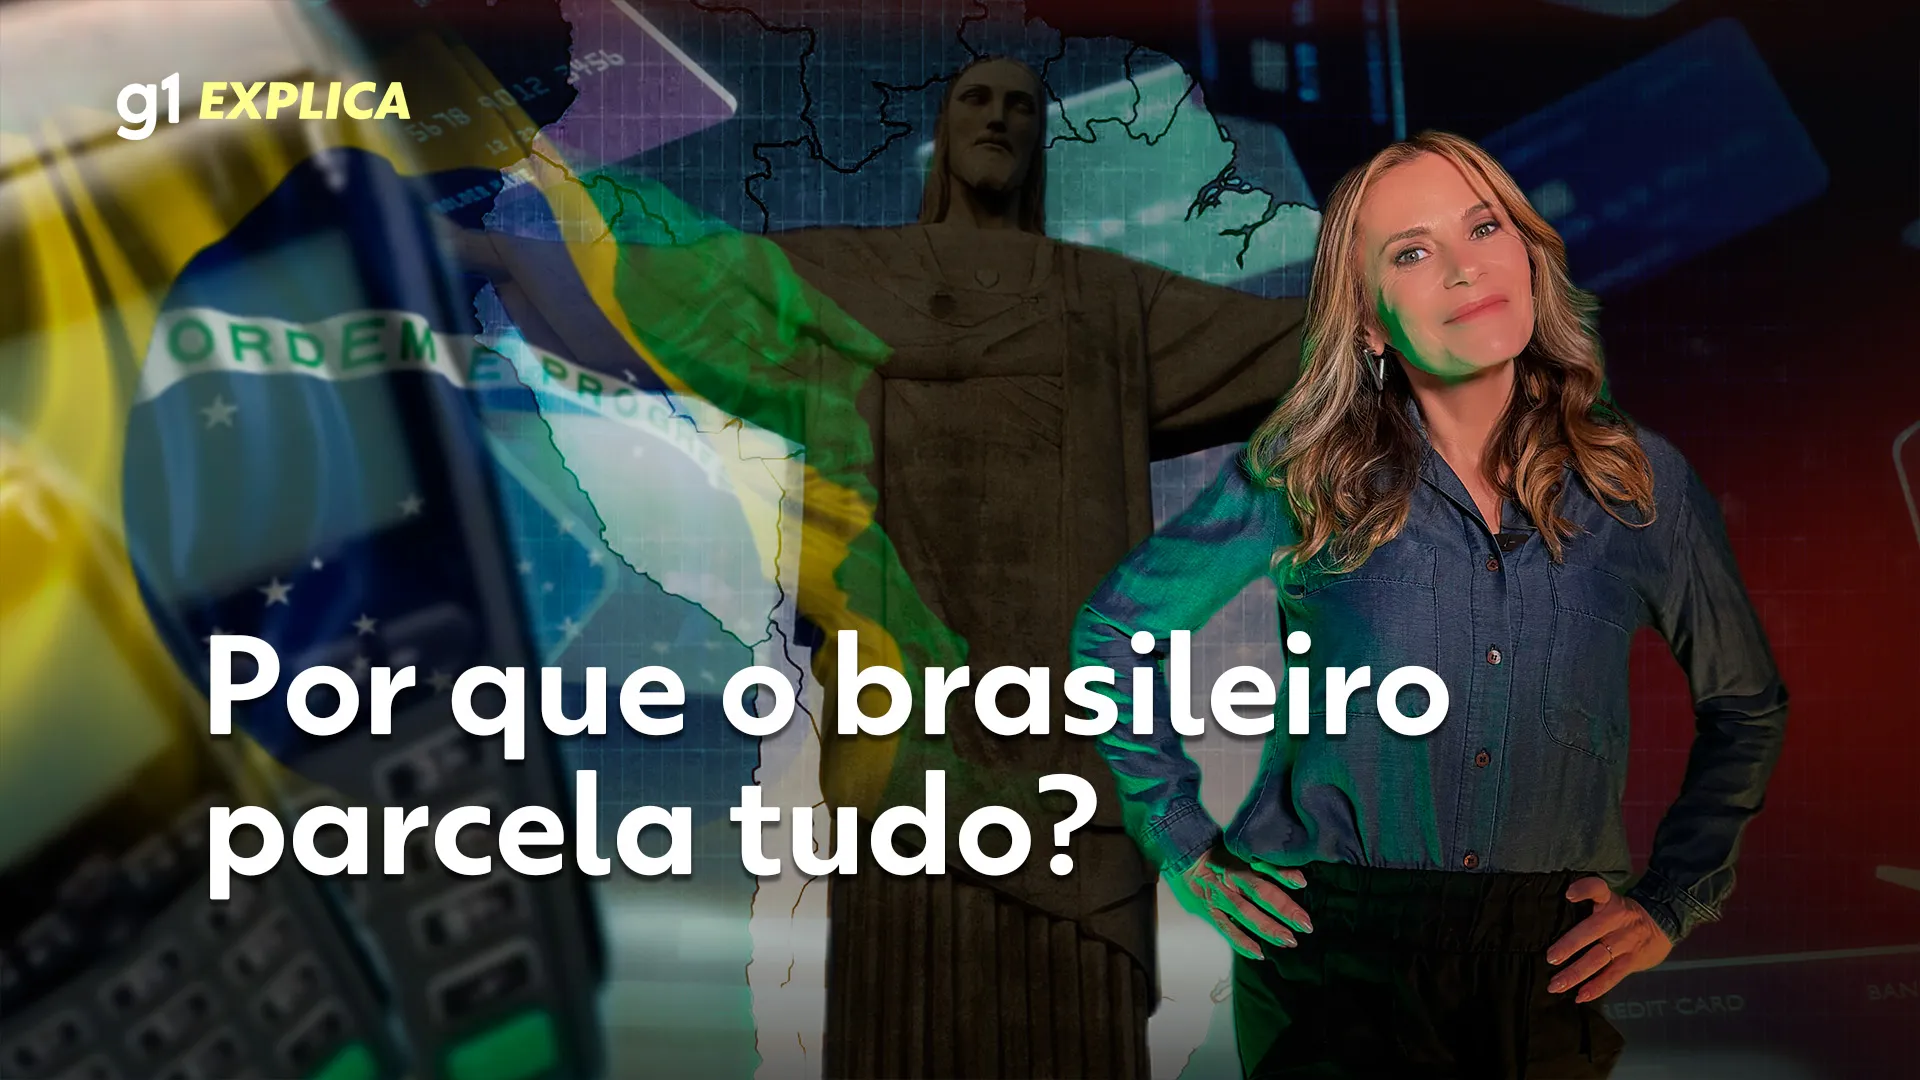
O parcelamento tornou-se uma prática recorrente entre consumidores brasileiros, influenciado por décadas de inflação elevada, rendas apertadas e dificuldade para poupar. Essas condições históricas ajudaram a tornar as prestações uma forma de ampliar o acesso a bens e serviços, levando muitos a priorizar o valor mensal da parcela em vez do preço final da compra.
Especialistas em economia comportamental apontam que fracionar o pagamento altera a percepção do gasto: ao dividir o valor, o desembolso imediato aparenta ser menor, e o cérebro passa a dar mais importância ao quanto será pago por mês do que ao montante total. Esse viés cognitivo tem impacto direto nas decisões de consumo e explica, em parte, a preferência por compras parceladas.
Embora o parcelamento funcione como ferramenta para tornar produtos mais acessíveis, ele traz riscos que devem ser avaliados. O acúmulo de várias prestações pode comprometer o orçamento doméstico, reduzindo a folga financeira e aumentando a probabilidade de inadimplência. Além disso, quando há cobrança de juros nas parcelas, o preço final pode ficar consideravelmente acima do valor à vista.
A recomendação apontada é considerar sempre o custo total da operação antes de concluir a compra, avaliando juros, número de prestações e o impacto das despesas recorrentes no orçamento pessoal. Entender o custo efetivo torna possível comparar alternativas e evitar que o efeito psicológico do valor da parcela leve a decisões financeiras desfavoráveis.
O parcelamento segue sendo um instrumento amplamente usado no Brasil: por um lado, democratiza o acesso ao consumo; por outro, exige atenção para não comprometer a saúde financeira de quem opta por essa modalidade de pagamento.
Toda semana, o g1 Explica descomplica a economia, o mercado financeiro e a educação financeira, mostrando o impacto de tudo isso no seu bolso.
Fonte: G1