
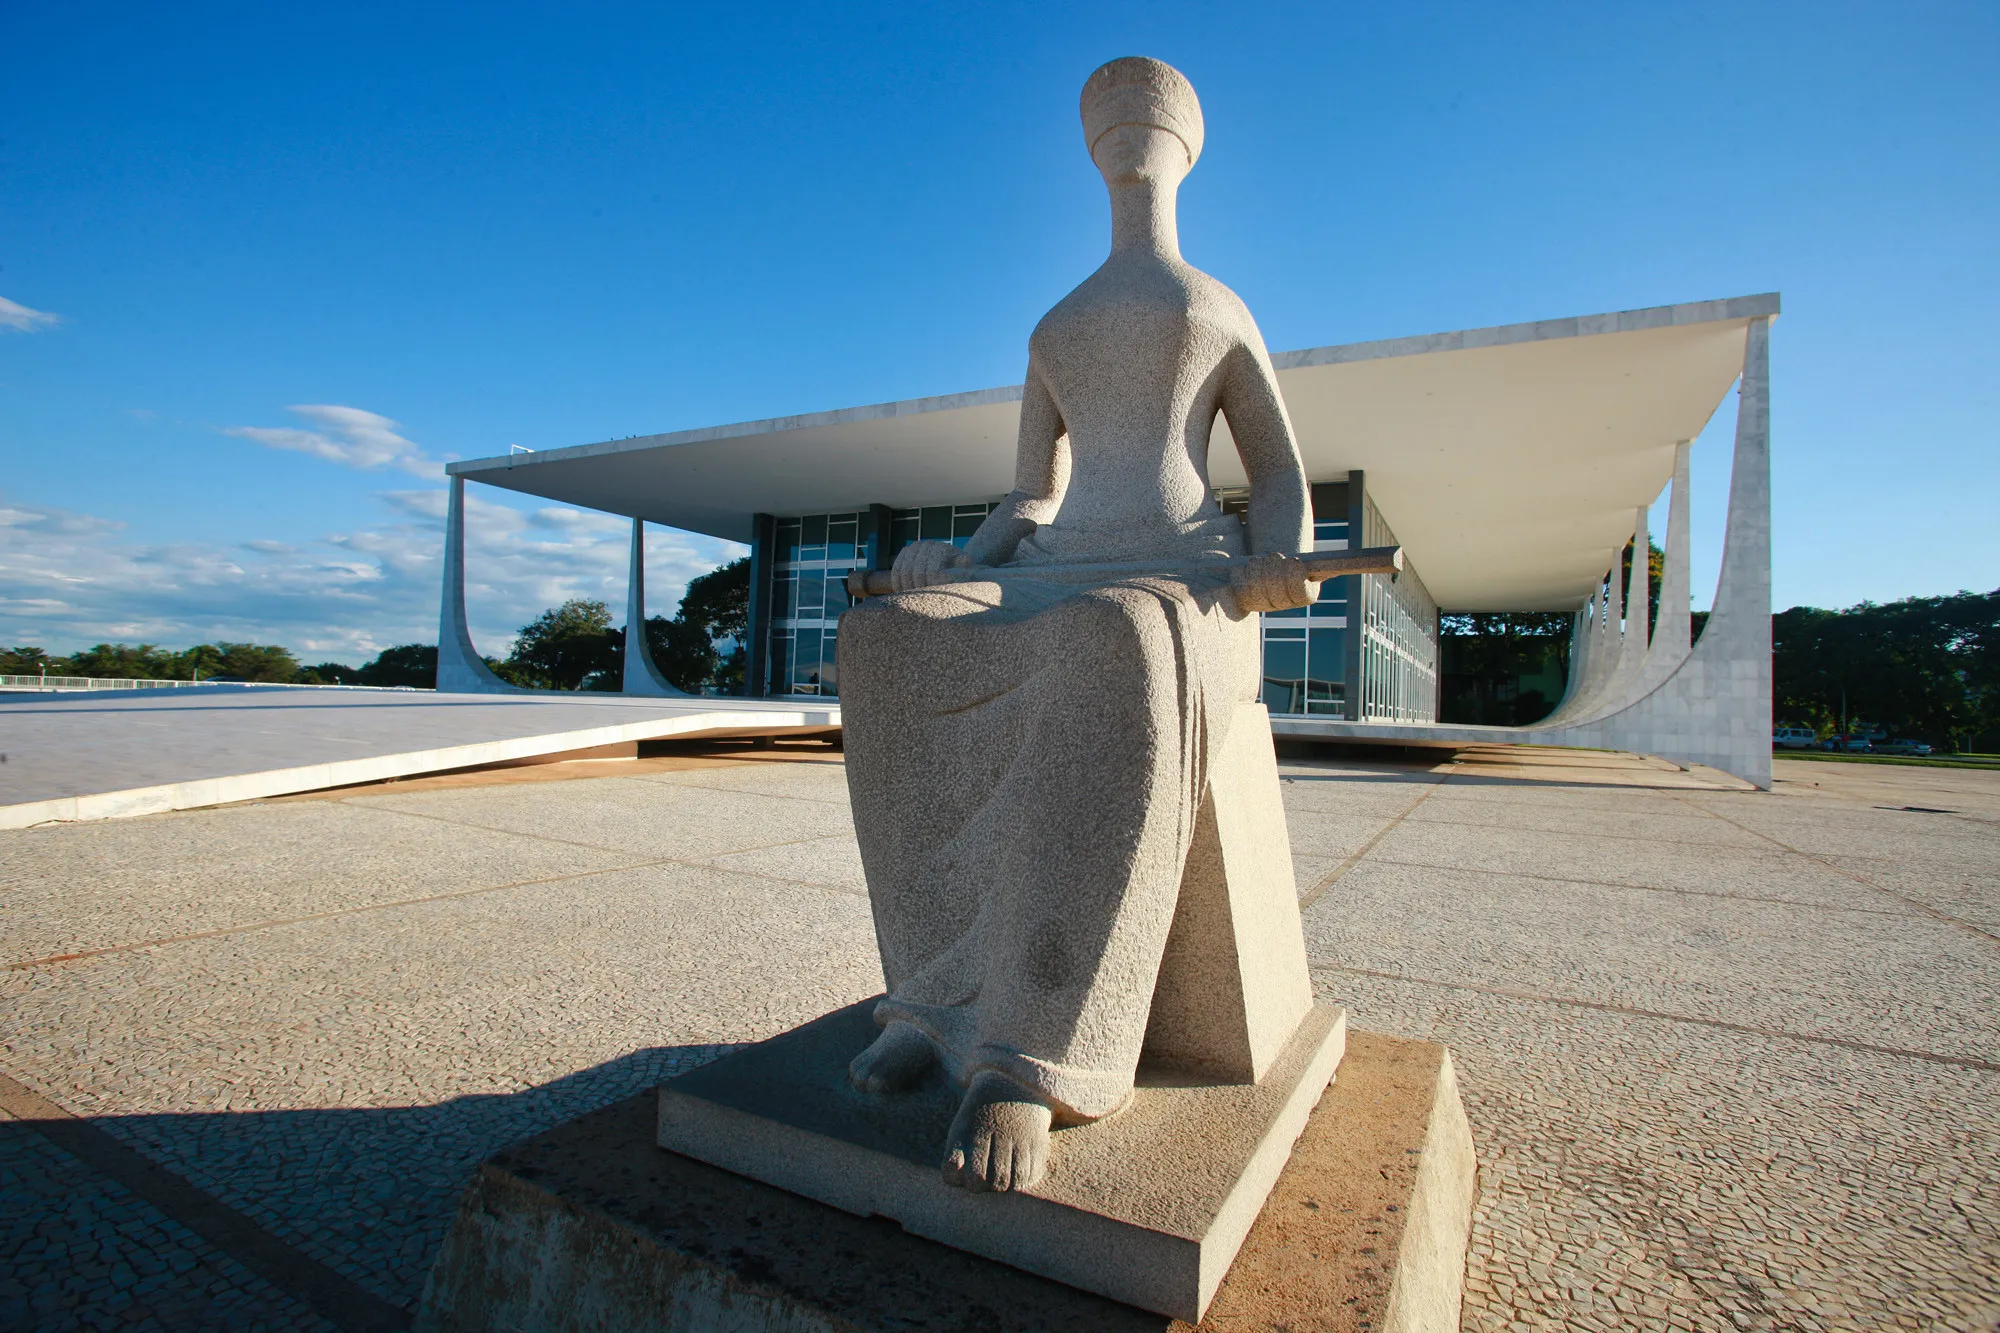
O Supremo Tribunal Federal (STF) decidiu, por unanimidade, que municípios não podem estabelecer alíquotas do Imposto Predial e Territorial Urbano (IPTU) com base apenas na metragem do imóvel. A decisão foi tomada nesta segunda-feira (177) no julgamento de recurso com repercussão geral reconhecida, o que torna o entendimento aplicável a processos semelhantes em todo o país.
O caso levado ao STF tratou de uma lei municipal de Chapecó (SC) que previa alíquota de 1% para imóveis com área construída igual ou superior a 400 metros quadrados. A norma havia sido declarada inconstitucional pela Justiça estadual, e o município recorreu ao Supremo. Em defesa da regra, a prefeitura sustentou que maior área construída corresponderia a utilização mais intensa do solo urbano, justificando aumento tributário.
Relator do processo, o ministro Dias Toffoli rejeitou a justificativa e afirmou que a Emenda Constitucional nº 29, de 2000, delimita os critérios autorizados para a progressividade do IPTU. Segundo Toffoli, a Constituição autoriza que a progressividade do imposto ocorra em razão do valor venal do imóvel e permite a fixação de alíquotas diferenciadas conforme a localização e o uso da propriedade, mas não autoriza a adoção do tamanho da área como critério isolado.
O ministro também ressaltou que a área do imóvel não se confunde com seu valor, localização ou finalidade de uso, e que os municípios não têm competência para criar novos critérios de progressividade além daqueles previstos na Constituição Federal. O STF já havia consolidado entendimento de que estabelecer alíquotas com base na área configura mera progressividade do tributo e não seletividade.
Tese fixada
Ao encerrar o julgamento, o plenário aprovou a seguinte tese de repercussão geral: “É inconstitucional a fixação, por lei municipal posterior à EC nº 29/2000, de alíquota do IPTU em razão da área do imóvel”.
Na prática, a decisão impede que cidades aumentem a alíquota do IPTU unicamente com base no tamanho do imóvel. A Corte manteve, entretanto, a possibilidade de cobrança maior para propriedades de maior valor venal ou em função de localização e uso do bem.
Fonte: G1