
Governo define cobrança e alíquotas
O imposto seletivo, apelidado de “imposto do pecado”, começará a ser cobrado em fevereiro de 2027, segundo o governo. A medida, proposta na reforma tributária sobre o consumo, tem como objetivo tornar mais caros produtos e atividades associados a danos à saúde ou ao meio ambiente, sem alterar inicialmente a carga tributária atual de cada item, segundo o Executivo.
Incidência e principais categorias
No Brasil, a lista de itens que sofrerão a tributação inclui bebidas alcoólicas, refrigerantes e cigarros. O tributo também incidirá sobre alguns veículos conforme o nível de poluição, sobre a extração de bens minerais e sobre loterias. O texto estabelece critérios de sustentabilidade e eficiência energética para definir alíquotas de veículos, aeronaves e embarcações, e prevê alíquota zero para determinadas categorias, entre as quais veículos adquiridos por pessoas com deficiência, por pessoas com transtorno do espectro autista e por motoristas profissionais que utilizem o automóvel na categoria de aluguel (táxi), conforme condições previstas na medida.
Alíquotas publicadas
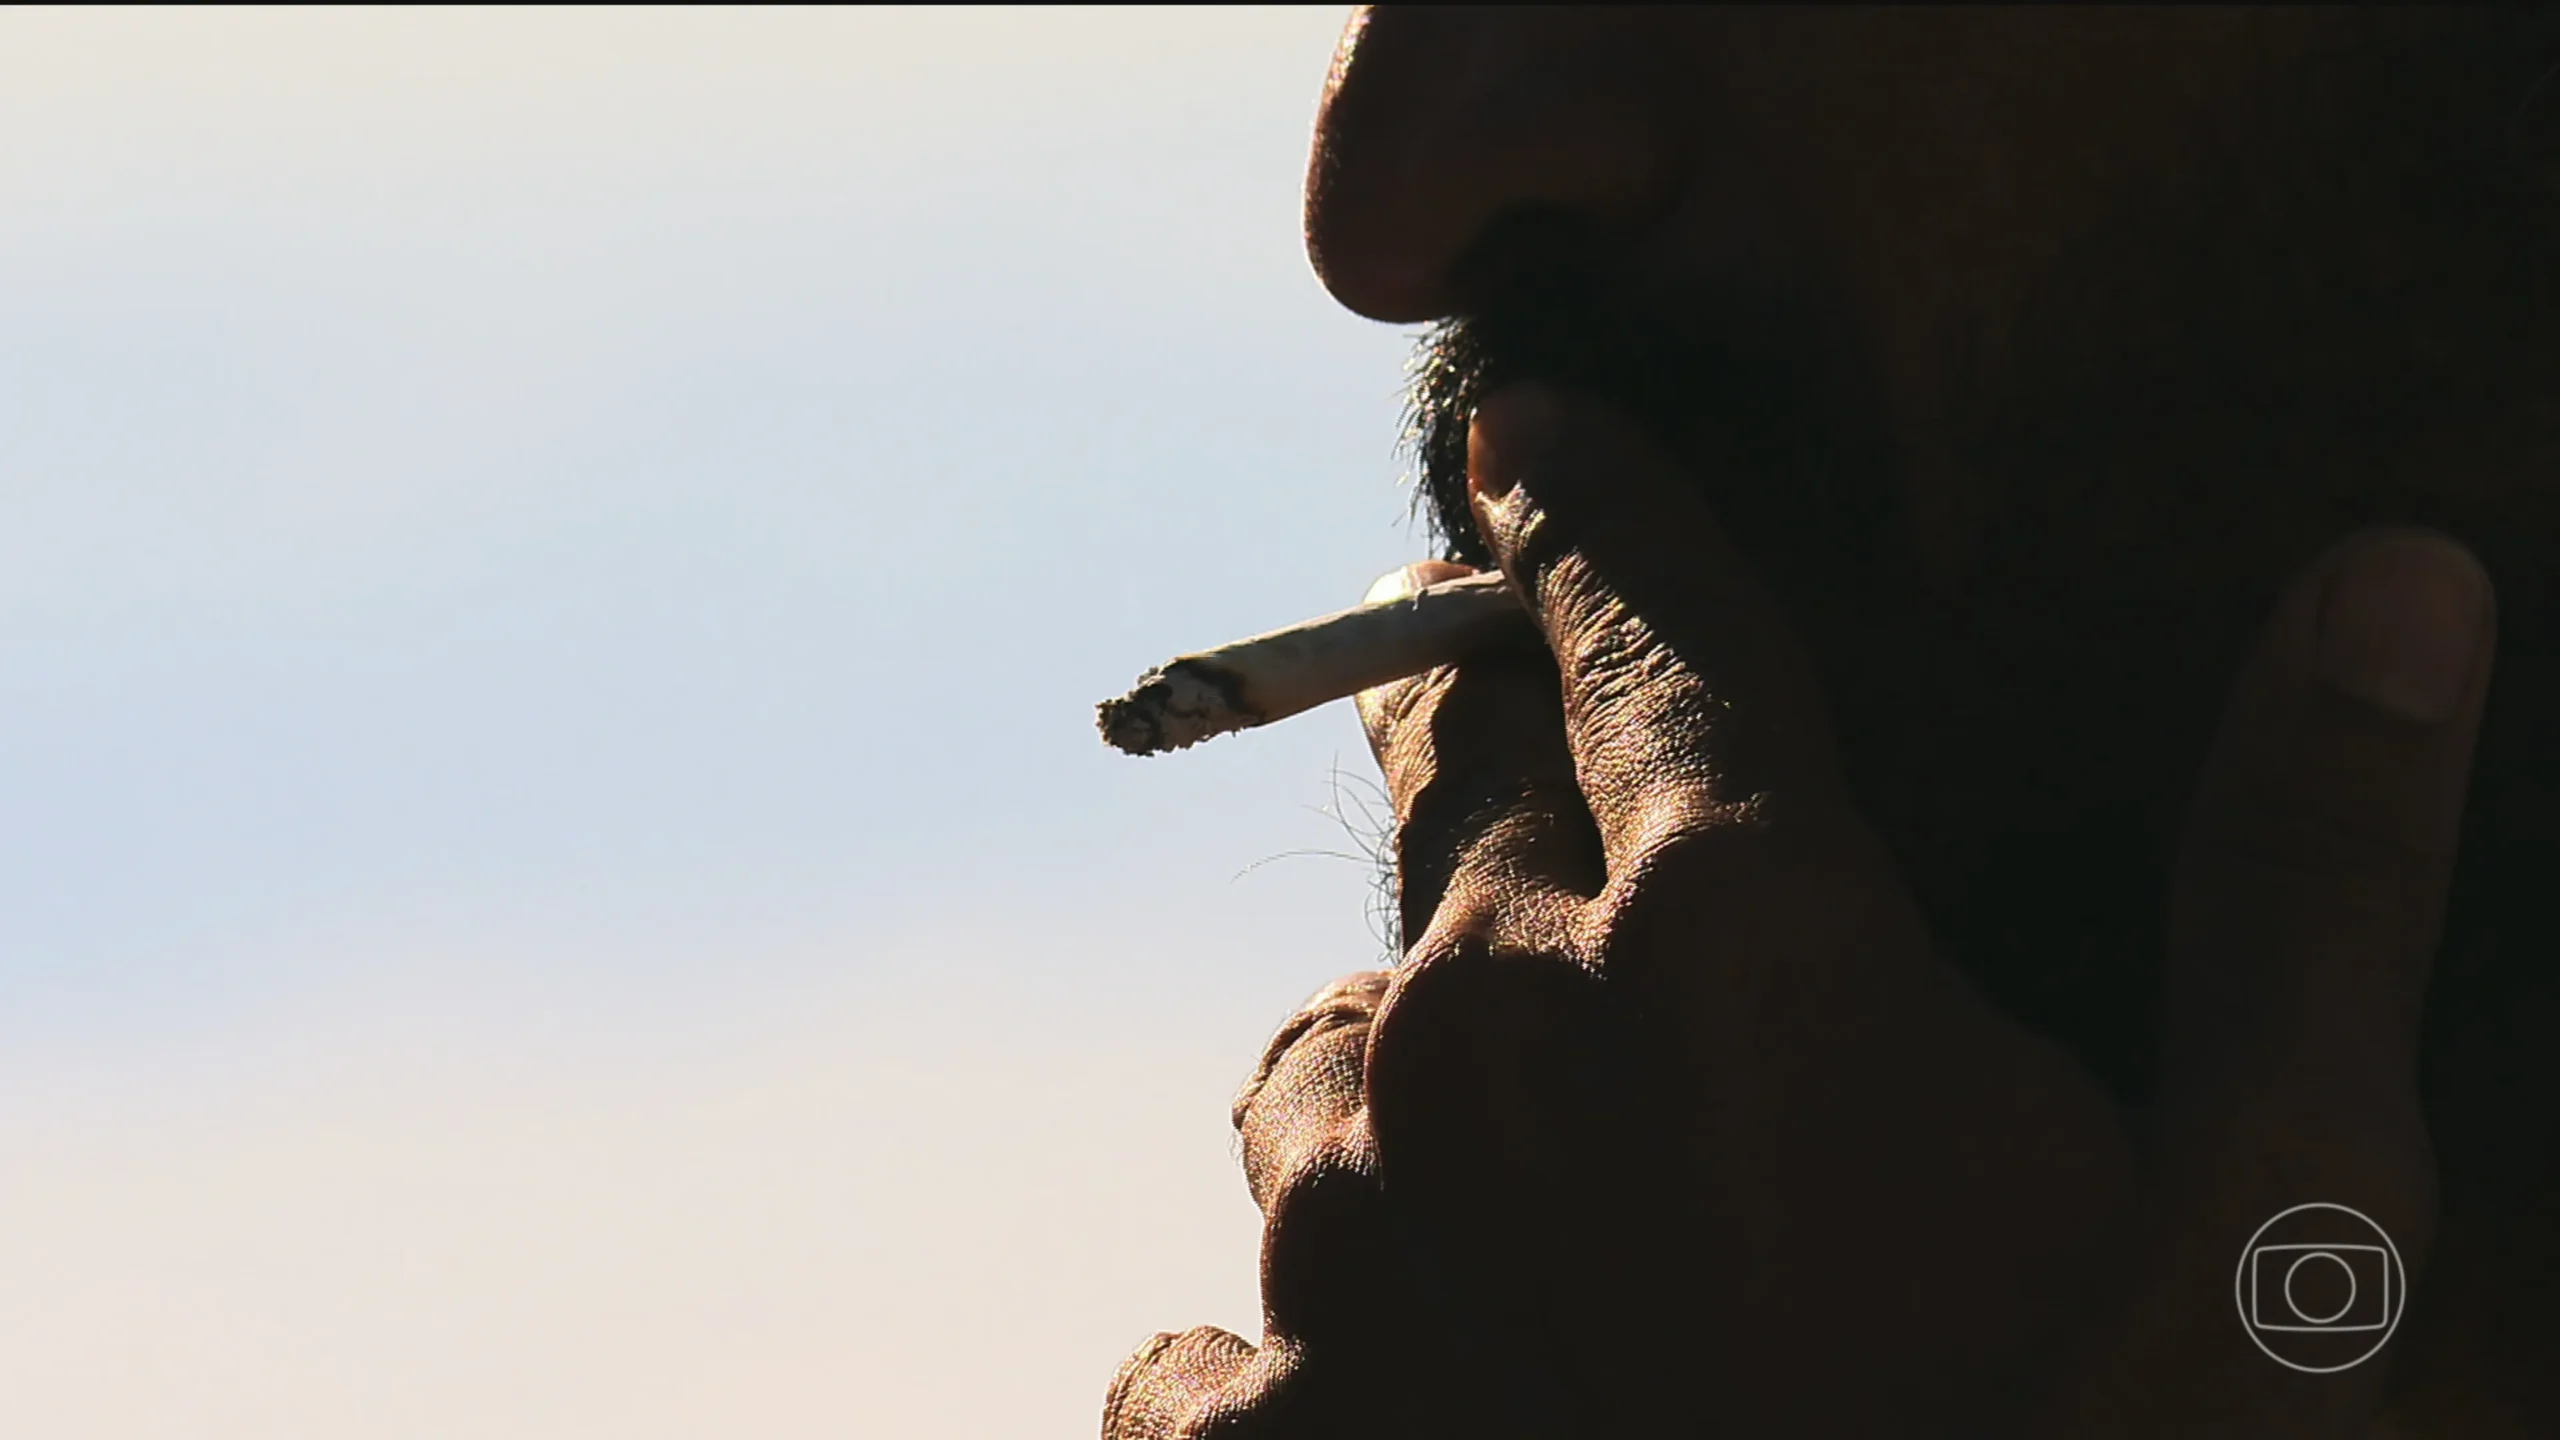
A medida provisória divulgada pelo governo detalha as alíquotas para diversos produtos. Entre os percentuais definidos estão: bebidas açucaradas, 2,6%; cervejas de malte, 4,2%; vinhos, espumantes, proseccos e champanhe (exceto vinhos da Madeira, do Porto e de Xerez), 8%; vermutes, 12%; vinhos da Madeira, do Porto e de Xerez, 16%; bebidas alcoólicas prontas para consumo com teor acima de 8%, 16%; rum e cachaça, 20%; uísque, vodca, gim e tequila, 24%. Para cigarros, a alíquota prevista é de 66,7%, acrescida de R$ 3,50 por unidade fiscal.
Contexto internacional
Apesar de ter gerado repercussão no Brasil, a cobrança seletiva não é novidade entre países desenvolvidos. Um estudo da Organização para a Cooperação e Desenvolvimento Econômico (OCDE) de 2024 mostra que os 38 países do grupo mantêm impostos seletivos sobre tabaco e bebidas alcoólicas. O relatório da OCDE também inclui combustíveis entre os produtos comumente sujeitos a impostos seletivos, embora não traga uma lista consolidada de países que taxam combustíveis. A Organização Mundial da Saúde (OMS), em relatório de 2025, aponta que alguns países adotam tributos específicos sobre bebidas açucaradas, citando Reino Unido, México, Portugal e França.
Impactos econômicos e argumentos
Dados citados pelo governo e por instituições apontam os custos associados ao consumo de álcool e tabaco. Um levantamento da Fiocruz, citado pelo Ministério da Saúde, estimou que o consumo de álcool gerou custos de R$ 18,8 bilhões em 2019, dos quais R$ 1,1 bilhão corresponderam a gastos federais diretos em internações e atendimentos ambulatoriais pelo SUS, e R$ 17,7 bilhões foram associados à perda de produtividade. Já o Ministério da Saúde indica que doenças relacionadas ao tabagismo geram custos indiretos de R$ 86,3 bilhões por ano e, considerando também os custos diretos, o impacto anual chega a R$ 153,5 bilhões, o equivalente a 1,6% do PIB; a arrecadação federal com a venda de cigarros é apontada em R$ 8 bilhões por ano.
O governo também estimou que o tratamento de doenças associadas ao consumo de bebidas ultraprocessadas, como refrigerantes, isotônicos e refrescos, custa quase R$ 3 bilhões anuais ao SUS. Em contrapartida, representantes da indústria de bebidas afirmam que o setor já sofre tributação elevada, que varia entre 40% e mais de 80% do preço final, e alertam que aumento adicional pode reduzir margens, elevar preços ao consumidor, provocar demissões e estimular o mercado ilegal.
O documento oficial do governo e os estudos citados sustentam que impostos seletivos são usados para desestimular o consumo de produtos ligados a danos à saúde ou ao meio ambiente, objetivo que justifica a criação do imposto no Brasil.